「限定枠の社債」「年利10%以上確定」と、SNSのオープンチャット上で勧誘される事案がトラブルに発展しています。
ここで悪用されているのは中小企業向けの合法的スキーム「少人数私募債」(しょうにんずうしぼさい)です。
「会社法に基づく制度」「未公開案件」という権威性や秘匿性に油断し、金融リテラシーの高い投資経験者、個人事業主や経営者が騙されてしまう事例が後を絶ちません。
今記事では私募債の制度を悪用する巧妙な手口と金融庁の処分事例から、ご自身の資産を守るための見極め方を解説していきます。
【結論】第三者から届く「高利回り私募債」は“ほぼ詐欺”確定
少人数私募債は本来、身内や取引先など限られた縁故者が中小企業を支援するための制度です。
見ず知らずの第三者がSNSや投資サロンを通じて「特別枠の社債」を一般個人に持ちかけてくること自体が、制度の趣旨からも商慣行からも完全に逸脱した行為です。
「社債だから安全」「会社法に則った合法スキーム」といった説明は、投資経験者の警戒心を解くための口車にすぎません。
客観的な決算書の開示がない案件や、無登録業者による勧誘はすべて詐欺的スキーム(ポンジ・スキームなど)を疑うべきでしょう。
そもそも「私募債」とは?社債(公募債)との決定的な違い
社債とは、企業が投資家から資金を借り入れるために発行する「有価証券(借用証書)」です。発行形態によって「公募債」と「私募債」に分かれます。
「公募債」と「私募債」の分かりやすい分類図
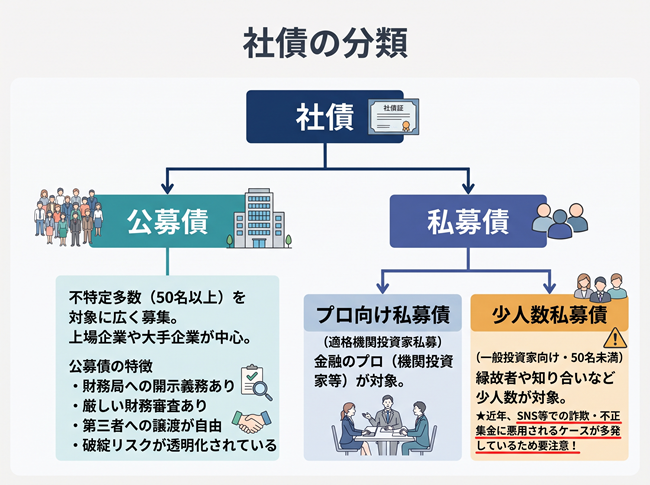
基本的に個人向け公募債は、銀行預金よりも高い利回りで知られ、株式のような激しい値動きがない「守りの資産」の代表格です。
そして私募債は、返済期間を比較的長く設定できるため金利も固定されるので、中長期の事業計画やキャッシュフローの管理に利点が多いとされています。
公募債と少人数私募債の比較表
この比較表のように少人数私募債は中小企業が低コストで資金調達できるよう情報開示や行政への届出義務が大幅に免除されており、悪質業者はこの「チェックの緩さ」を悪用します。
少人数私募債の基本ルールと本来のメリット
中小企業にとって少人数私募債は、銀行融資に頼らない直接金融手段として以下のメリットがあります。
- 担保・保証人が不要:企業の信用力と事業構想をもとに独自条件で発行可能。
- 低コストな発行手続き:監査法人の会計監査や財務局への届出が不要。
- 利回り・満期の柔軟性:自社のキャッシュフローに合わせて柔軟に設計できる。
ただし、この制度を利用するには会社法・金商法が定める3つの厳格な要件を満たす必要があります。
- 勧誘対象が50名未満であること(少人数要件)
- 不特定多数に向けた公募・広告を行わないこと(非公募要件)
- 社債の分割譲渡を制限すること(譲渡制限要件)
現在トラブルになっている少人数私募債の発行業者は、これら条件を意図的に隠匿し規制逃れ(潜脱行為)をしているわけです。
なぜ「投資上級者」や経営者ですら騙されてしまうのか?
未公開株詐欺や怪しい仮想通貨には慣れっこの投資経験者が騙される背景には、上級者の心理を突く巧妙な仕掛けがあります。
「会社法に基づく正式な制度」という権威付け
悪質業者は契約書に「金商法第2条および会社法に基づく発行」と明記します。
少し知識がある人ほど「なるほど、私募債の適法枠を使っているのか」と納得し、知識があるこからこそ詐欺の可能性を排除してしまいます。
「限定感・特権意識」をくすぐる演出
「一般公開すると即完売するため、一部の優良投資家だけに案内している特別枠」「50人未満しか入れない」と勧誘されます。
「一般向け社債より未公開の方が旨味がある」と知っている人ほど、この限定感に引き込まれてしまうのです。
「財務諸表の非開示」を私募ルールとして正当化される
ここで普通なら、発行元の企業が健全かどうか決算書を確認すると思います。
ですがその提示を求めても、「私募債の性質上、機密保持義務がある」「競合への情報漏洩を防ぐため契約者以外には非公開」ともっともらしい理由で煙に巻かれ、
債務超過といったマイナス材料や懸念事項が意図的に隠されてしまいます。
SNSやグループチャットで横行する典型的な悪用手口
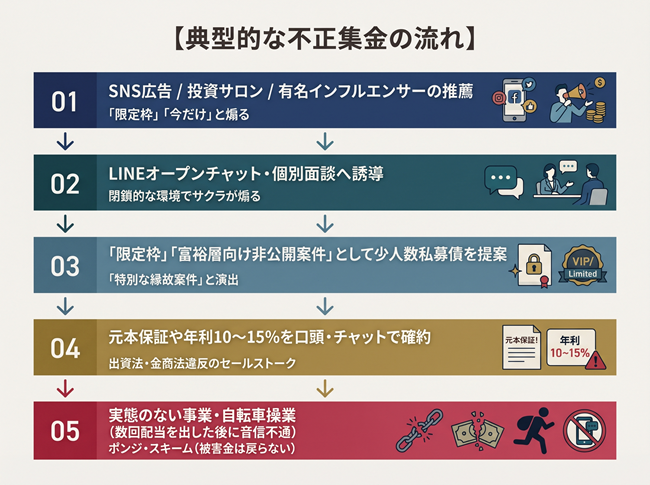
上図は典型的な不正集金のフローを図解にしてものです。
SNSのオープンチャットを利用し、個別面談へ誘導すると「限定枠」「富裕層向け非公開案件」として少人数私募債を提案します。
そこで「元本保証」や「年利10〜15%」を口頭で説明して契約を迫ってくるわけです。
もちろんこの私募債は実態のない事業だったり、自転車操業の破産寸前の発行元がほとんどです。
ここからはその違法性をより詳しく解説していきます。
違法手口1:「50名未満ルール」の潜脱(実質的な無届公募)
50名以上への勧誘は「公募」となり有価証券届出書が必要ですが、
■回号(第1回、第2回…)を短期間に乱発する
■ペーパーカンパニーを何社も作り、各社で49人ずつ集金する
■不特定多数がいるオプチャ等で募りつつ、書類上だけ「49名」に偽装する
「回号(かいごう)」とは?:社債を発行するごとに付く「第○回」という通し番号のこと。悪質業者は「第1回(40人)」「第2回(40人)」と回号を小分けにし、「それぞれ50人未満だから合法」と主張しますが、実質的に同一の募集であれば通算して人数がカウントされるため、立派な違法行為(無届公募)にあたります。
引用元:三井住友DSアセットマネジメント
上記の手口で、少人数私募債をかたりながら実質100人以上から違法に集金。
違法手口2:「元本保証」「確定利回り」を強調した違法勧誘
出資法上、元本保証での資金受入れは銀行等を除き厳禁です。また金商法でも断定的判断の提供は禁じられています。
しかし密室面談やチャットでは「代表の個人保証があるから実質元本保証」「年利12%確定」と何度も発言し契約を迫ります。
違法手口2:実態のないポンジ・スキーム化
運用先として「海外不動産」「再生可能エネルギー」「AI・半導体開発」など現地視察が困難な融資テーマを掲げますが、稼働実体はほぼありません。
後発出資者の資金を配当に回す自転車操業であり、資金流入が止まった途端に破綻してしまうのです。
金融庁は怒る!少人数私募債の処分・警告業者一覧
ここからは金融庁、各財務局、および証券取引等監視委員会が公表した、少人数私募債を悪用した違法勧誘・不正集金を行った業者の一覧です。
少人数私募債または類する事例への処分・警告・摘発企業まとめ
各事例の具体的な違反内容と悪質手口
株式会社Thousand Ventures(サウザンドベンチャーズ)
処分の種別:裁判所に対する金融商品取引法違反行為の禁止・停止命令申立て(証券取引等監視委員会)
主な違反内容・手口:マネースクールや投資セミナー受講生らに対し、「年利12%」「元本回収まで手厚くサポート」などと謳って社債の取得を勧誘。実際には50名以上の不特定多数に対する募集(公募)に該当するにもかかわらず、有価証券届出書を提出せずに無届で巨額の資金を集めていた。
グローバルブリッジファンド合同会社
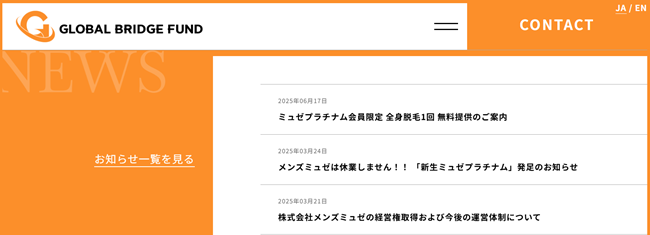
処分の種別:無登録業者に対する警告書発出・警告公表(近畿財務局・関東財務局等)
主な違反内容・手口:脱毛サロン「ミュゼプラチナム」のマーケティング関連事業等を名目に少人数私募債を発行。複数の無登録ブローカーやセミナー事業者を介して一般個人を組織的に勧誘し、多額の紹介料を支払って資金を集約させていた。
株式会社安藤綜合研究所
処分の種別:無登録業者に対する警告書発出・警告公表(財務局)
主な違反内容・手口:上記グローバルブリッジファンド関連などの少人数私募債の販売において、金融商品取引業(第二種金商や媒介業)の登録を受けずに一般投資家への営業・仲介を担当。法的な登録を回避しながら投資案件を斡旋する「無登録販売業者」として機能していた。
合同会社西理財
処分の種別: 無登録業者に対する警告書発出・警告公表(財務局)
主な違反内容・手口:金融商品取引業者としての登録を行わず、一般顧客に対して少人数私募債などの取得を勧誘。実質的に不特定多数へアプローチを行いながら、制度上の「私募」を装って規制網を逃れようとしていた。
株式会社FRich Quest(フリッチクエスト)
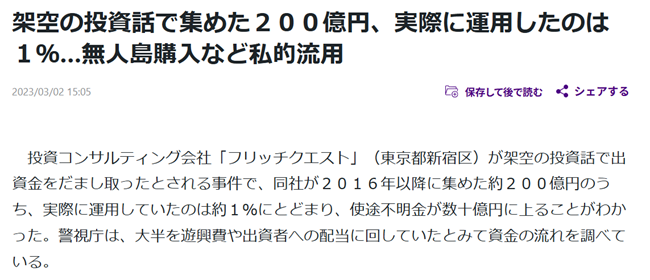
処分の種別: 詐欺容疑・出資法違反等での代表者・幹部逮捕、刑事摘発
主な違反内容・手口:「月利4%(年利換算で48%)」「絶対に元本割れしない」と煽り、若年層や投資初心者をターゲットに集金。社債形式や貸付形式など制度を偽装した契約を結ばせていたが、運用実態は完全な自転車操業。最終的に約200億円規模の破綻へと発展した。
怪しい私募債を見抜くためのチェックリスト
適法な勧誘かを見極める3つの確認ポイント
- 法人番号公表サイトと商業登記簿の確認
設立年月日、資本金、役員の変更頻度、本店所在地がバーチャルオフィスでないかを確認する。
- 仲介業者の金融商品取引業者登録の確認
第三者が社債を勧誘・媒介する場合、原則として「第二種金融商品取引業」の登録が必須。金融庁の登録業者一覧で社名を照合する。
- 過去2期分以上の決算書(財務諸表)の精査
純資産がマイナス(債務超過)でないか、売上規模に対して社債発行額が過大でないかを確認する。
【まとめ】「自分は騙されない」という慢心が最大の隙になる
「プロ向け非公開案件」「法律に基づく社債」という言葉は、投資経験者の優越感や探究心を刺激するために用意された罠です。
見ず知らずの第三者がチャットやSNSで持ちかけてくる私募債に、健全な投資先は存在しません。
「社債」という看板を過信せず、制度の本来の趣旨から外れた勧誘、紹介案件には一切関わらないことが重要です。
「怪しいかも…?」と少しでも不安を感じたら連絡を遮断して、関係機関の窓口に相談しましょう。
編集部では、投資や株にまつわる個別相談を無料で受け付けています。
・「個別銘柄選びに迷っている」
・「安全で堅実な証券口座が知りたい」
・「決算書・財務諸表を解説してほしい」
といったお悩みや要望に、当編集部が丁寧にお答えします。
ご相談は公式LINEに友だち登録してもらい、簡単なメッセージを送るだけで大丈夫です(相談料は一切かかりません)。
まずは、お気軽に編集部公式LINEへご相談ください。
『』の口コミ
口コミ一覧